De ce este necesar inventarul orb
Într-un depozit de șantier, evidența stocului și cantitatea reală de pe raft se îndepărtează treptat una de alta. Piese sunt luate fără ca ieșirea efectivă să fie înregistrată, mișcarea este scrisă pe fișa unui alt material, transferurile rămân neterminate sau marfa este pusă pe raft fără ca recepția să fie înregistrată. Inventarul periodic face vizibilă această abatere; inventarul orb reduce în plus ideile preconcepute ale inventariatorului, pentru că cantitatea din sistem nu este comunicată înainte de începerea numărării.
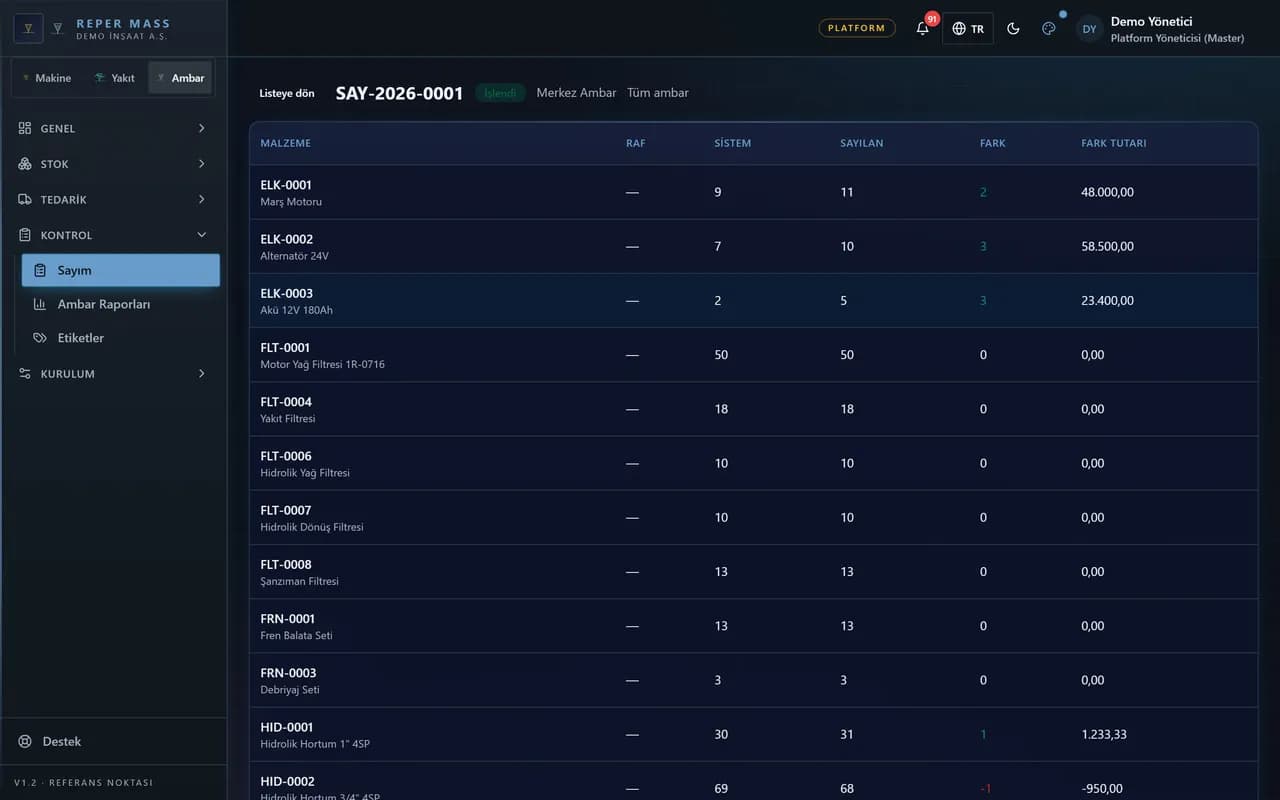
Corecturile făcute fără o sesiune de inventariere deschisă nu lasă urme; o sesiune de inventar orb păstrează însă pe fiecare rând cantitatea din sistem, cantitatea numărată și diferența. La închiderea și salvarea sesiunii, diferențele generează mișcări de ajustare a stocului; astfel și contabilitatea, și atelierul văd același rezultat.
Cum se deschide o sesiune de inventariere
Mai întâi se clarifică domeniul sesiunii: un singur depozit, întregul șantier sau doar articolele de valoare mare. Data de început și tipul inventarului (complet, ciclic, prin sondaj) trebuie să fie consemnate în scris. Chiar dacă în practică este greu să se înghețe mișcările înainte de începerea numărării, reducerea la minimum a intrărilor și ieșirilor pe durata inventarului face diferența mai ușor de interpretat.
Lista inventariatorilor se stabilește pe roluri: persoana care numără și persoana care introduce datele în sistem trebuie să fie diferite. Dacă aceeași persoană numără și aprobă, eroarea și corecția intenționată nu mai pot fi distinse. La deschiderea sesiunii, rândurile de inventar se generează pe material și pe locația de raft; în modul orb, inventariatorului i se arată doar denumirea materialului, unitatea de măsură și locația.
Pașii pe teren: numără, etichetează, numără din nou
Echipa de teren pune mai întâi ordine în amplasarea fizică: cutiile goale se scot, piesele fără etichetă se mută temporar în carantină, iar adresele de raft se fac lizibile. În timpul numărării, unitatea de măsură se verifică pentru fiecare locație; confuzia dintre numărul de bucăți și numărul de bucăți dintr-o cutie este cea mai frecventă sursă de diferențe.
După prima numărare, diferențele mari se numără a doua oară în aceeași zi. Pentru diferențele mici, renumărarea se planifică în funcție de clasa ABC: la articolele din clasa A toleranța este mică, iar la cele din clasa C periodicitatea poate fi mai lungă. Atașarea unei fotografii pe fișa de inventar sau în formularul mobil scurtează ulterior discuția despre cauze.
- Nu blocați lista de mișcări înainte de începerea numărării; în schimb, păstrați fereastra de inventariere scurtă.
- Dacă același material se află pe mai multe rafturi, numărați separat fiecare locație de depozitare.
- Notați în nota sesiunii recepțiile deschise și transferurile în așteptare.
- La final, închideți lista inventariatorilor cu semnătură sau cu aprobare digitală.
Analiza diferențelor și cauza principală
Un stoc în plus indică de obicei o intrare neînregistrată, selectarea unei fișe greșite sau o eroare de conversie a unității de măsură. Un stoc în minus indică un consum neînregistrat, o ieșire care nu a fost legată de o comandă de lucru sau un transfer greșit. Nu este suficient să citești raportul de diferențe doar după valoarea totală; verificarea datei ultimei mișcări a aceluiași material restrânge cauza principală.
Dacă diferența care se repetă se acumulează pe același raft și la același meseriaș, este o eroare de proces; dacă este răspândită și de valoare mică, este o problemă de disciplină a înregistrărilor. După fiecare sesiune salvată trebuie puse trei întrebări: ce tip de mișcare a rămas neînregistrat, ce nevoie de instruire există, trebuie să se schimbe periodicitatea următorului inventar.
Mișcarea de ajustare și costul
Când diferența este aprobată, mișcarea de ajustare se evaluează la costul mediu ponderat al fișei materialului. Ajustările mari trebuie înregistrate pe proiect sau pe centrul de cost; altfel, cheltuielile generale ale șantierului ajung să fie puse în sarcina unui singur utilaj. Dacă permisiunea pentru stoc negativ este activă, înainte de inventar trebuie verificate în mod special soldurile negative.
După ajustare, punctul de reaprovizionare și alertele de stoc critic trebuie recalculate cu cantitatea actualizată. Altfel, sistemul nu mai dă alertă de stoc scăzut, în timp ce pe teren piesa se epuizează. Atunci când, în cadrul gestionării depozitului și a stocurilor, sesiunea de inventariere, modul de inventar orb și ajustarea salvată sunt păstrate în același lanț, acești pași devin repetabili.
ABC și calendarul de inventariere
Numărarea tuturor articolelor o dată pe lună nu este sustenabilă pe majoritatea șantierelor. Clasificarea ABC se face după valoarea consumului anual: grupa A are puține articole de valoare mare și se numără des; grupa C are multe articole de valoare mică și se numără rar. Calendarul inventarului ciclic se planifică anual pe această clasificare și se păstrează pentru jurnalul de audit.
La predarea-primirea unui depozit nou deschis, inventarul complet este considerat obligatoriu; după aceea se trece la modelul ciclic. Atunci când, prin modulul de gestiune a pieselor de schimb și a stocurilor, fișa materialului, locația de raft și registrul de mișcări sunt reunite în aceeași înregistrare, rândurile de inventar pot fi generate automat, iar nevoia unei liste manuale în Excel se reduce.
Audit și sustenabilitate
Pentru conducere, rezultatele inventarului trebuie citite nu doar ca valoare a diferenței, ci ca rată a diferenței și ca frecvență a repetării. Dacă în două perioade consecutive apar diferențe la aceleași articole, se revizuiesc structura fișei, definirea unității de măsură sau adresarea rafturilor. O scurtă reamintire de instruire pentru personalul de teren în săptămâna inventarului reduce procentul de diferențe.
Cultura inventarului orb nu funcționează singură, fără disciplina înregistrărilor; după ajustările făcute în urma inventarului trebuie păstrat obiceiul înregistrării zilnice a intrărilor și ieșirilor. Altfel, următoarea sesiune se confruntă cu aceleași diferențe, iar costul inventarului crește.
Înainte de a închide sesiunea de inventar orb
Aprobarea de închidere a sesiunii nu trebuie să însemne doar că rândurile cu diferențe au fost finalizate; transferurile deschise, recepțiile în așteptare și rafturile din culoarele lăsate în afara inventarului trebuie bifate în lista de verificare. Dacă în sesiunea închisă rămâne un rând cu diferență necorectată, la următorul inventar ciclic apare riscul de numărare dublă. Persoana care aprobă trebuie să verifice că lista inventariatorilor și numărul de rânduri de inventar din sistem se potrivesc.
În prima zi lucrătoare după salvare, obțineți un raport rapid de mișcări: există intrări sau ieșiri neobișnuite la fișele la care s-a făcut ajustarea de inventar. Dacă da, se stabilește dacă cauza principală este o eroare de numărare sau o înregistrare ascunsă. Această mică analiză fie dovedește că inventarul orb a crescut cu adevărat fiabilitatea, fie arată unde a rămas slab procesul.
Roluri și ritm zilnic
Responsabilul de depozit deschide sesiunea de inventariere, face alocarea inventariatorilor și reamintește disciplina mișcărilor până la aprobarea înregistrării. Șeful atelierului prioritizează cererile urgente de ieșire în săptămâna inventarului; ieșirile neplanificate cresc zgomotul inventarului. Achizițiile se coordonează cu furnizorul pentru a elimina înainte de inventar recepțiile în așteptare.
Conducerea trebuie să citească rezultatul inventarului ca indicator de proces, nu ca instrument de sancționare. Dacă diferența care se repetă este în aceeași zonă, se are în vedere o investiție în infrastructură; dacă este răspândită, o nevoie de instruire. Săptămâna inventarului trebuie planificată cu volumul normal de muncă; înghesuirea inventarului în afara programului de lucru crește rata erorilor.
La încheierea inventarului se ține o scurtă ședință de evaluare: rata diferențelor, cele zece fișe cu cele mai mari abateri și data următorului ciclu. Notele se adaugă la înregistrarea sesiunii; echipa următoare nu repetă aceleași greșeli.
Înainte de audit, sesiunile de inventariere închise și înregistrările salvate trebuie păstrate cinci ani într-o arhivă accesibilă; lista paralelă din Excel nu este acceptată la audit.